Publicerad Uppdaterad Faktagranskad av Johannes Johansson
14 min läsning
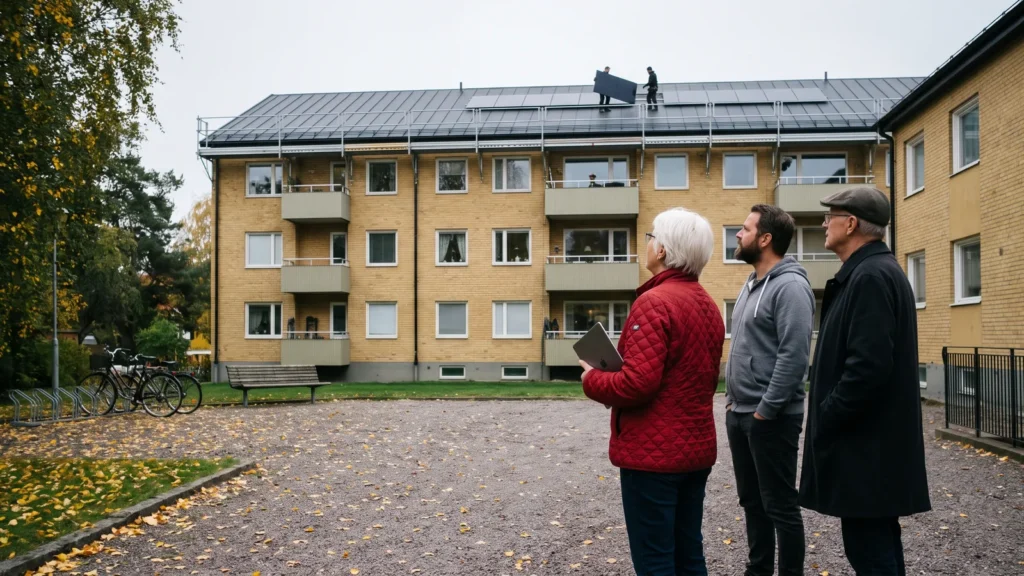
Solceller för en bostadsrättsförening följer föreningens regler, inte villaägarens. Föreningen får inget grönt avdrag och skattereduktionen för såld el försvann den 1 januari 2026. I gengäld är egen solel från en anläggning under 500 kW fri från energiskatt. Momsavdrag kan bli möjligt när föreningen mäter och fakturerar elen per lägenhet. Vad föreningen tjänar beror på hur mycket av solelen huset använder på dagen. I flerbostadshus är det behovet ofta lågt.
Snabbsvar
- En bostadsrättsförening får inget grönt avdrag, eftersom avdraget bara gäller fysiska personer.
- Skattereduktionen på 60 öre per såld kilowattimme försvann den 1 januari 2026, även för föreningar.
- Egen solel från en anläggning under 500 kW är fri från energiskatt och momsavdrag kan bli möjligt om elen faktureras per lägenhet efter mätning.
- Väsentliga förändringar av huset beslutas på stämman, om inte stadgarna säger annat.
- Lönsamheten styrs av hur mycket av solelen huset använder på dagen.
Vad som avgör om solceller lönar sig för föreningen
Om solceller lönar sig för en bostadsrättsförening beror på hur mycket av solelen föreningen använder själv. Enligt Energimyndigheten betalar föreningen ofta mer för köpt el än den får för såld solel, eftersom köpt el också har energiskatt, överföringsavgift och moms. Varje kilowattimme solel som används i huset ersätter alltså dyr köpt el, medan överskottet säljs till elhandlaren till ett lägre pris. För den el som ändå matas in har föreningen rätt till ersättning för nätnytta från elnätsföretaget, generellt några öre per kilowattimme.
Eftersom elbehovet på dagen ofta är lågt i flerbostadshus är det vanligt att en större del av solelen matas in på nätet. Har varje lägenhet ett eget elabonnemang kan solelen bara ersätta fastighetselen, alltså hissar, tvättstuga, trapphusbelysning och ventilation. Ska solelen även ersätta lägenheternas el behöver huset ett gemensamhetsabonnemang, som vi går igenom längre ner.
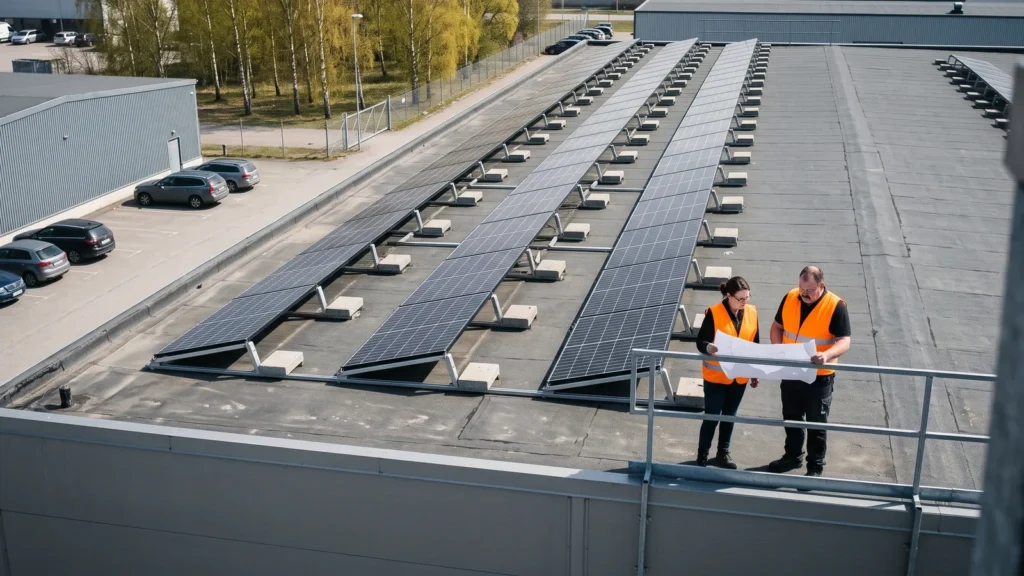
Energimyndigheten råder er att bestämma storleken utifrån timvärden från elnätsföretaget. På stora platta tak på flerbostadshus monteras solcellerna ofta med ballast efter en vindlastberäkning, det vill säga med tyngder istället för hål i taket. I vår artikel om egenanvändning av solel förklarar vi räknesättet.
Avdrag, bidrag och skatt för föreningen
Grönt avdrag gäller inte en bostadsrättsförening, eftersom bara fysiska personer har rätt till skattereduktionen för grön teknik. Avdraget gäller dessutom bara en bostad som den som begär det själv äger eller innehar med bostadsrätt. En enskild bostadsrättshavare kan däremot få avdrag för en installation hen själv betalar i eller i nära anslutning till sin lägenhet, till exempel en laddpunkt vid en parkeringsplats som hör till lägenheten. Något investeringsstöd finns inte heller för föreningen. Läs mer om vilka stöd som finns kvar för solceller. Klimatklivet ger inget stöd till solceller och det statliga solcellsstödet avslutades 2020.
Skattereduktionen för såld el, 60 öre per kilowattimme och högst 18 000 kronor per år, slopades den 1 januari 2026 för både fysiska och juridiska personer. Föreningen får den bara för el som matades in till och med den 31 december 2025.
Solel som föreningen använder i huset är fri från energiskatt när anläggningen är under 500 kW toppeffekt. Att överskottet säljs till nätet ändrar inte det. Gränsen räknas på föreningens anläggningar sammanlagt.
Momsen beror på hur elen når lägenheterna. Reglerna är desamma som för andra hus med privatbostäder. Ingår elen i avgiften får föreningen inte dra av momsen på anläggningen. Har huset både bostäder och lokaler kan föreningen ha rätt till avdrag för lokaldelen. Installerar föreningen mätutrustning och fakturerar elen separat till lägenheterna har den avdragsrätt för den del som hör till elförsäljningen, eftersom försäljningen av el då är momspliktig. Det förutsätter att föreningen är momsregistrerad, vilket är obligatoriskt när försäljningen överstiger 120 000 kronor per år.
Inkomstskatten skiljer på äkta och oäkta föreningar. En äkta förening beskattas inte när den säljer tillfällig överskottsel till ett elhandelsföretag, så länge produktionen inte överstiger den egna förbrukningen på årsbasis. När försäljningen inte är skattepliktig får föreningen inte heller dra av kostnaderna. Producerar föreningen mer än den förbrukar beskattas den överskjutande försäljningen. El som föreningen fakturerar till medlemmarna efter faktisk förbrukning är däremot alltid skattepliktig. Då beskattas också samma andel av överskottet som säljs till elhandlaren, medan föreningen i gengäld får dra av motsvarande del av kostnaderna för anläggningen. Säljs elen till medlemmarna under marknadspris uttagsbeskattas mellanskillnaden. I en oäkta förening är elförsäljningen skattepliktig näringsinkomst. Stäm av upplägget med föreningens revisor innan beslutet.
| Regel | Villaägare | Bostadsrättsförening |
|---|---|---|
| Grönt avdrag | 15 procent på solceller, 50 procent på batteri | Inget för föreningen |
| Skattereduktion för såld el | Slopad 1 januari 2026 | Slopad 1 januari 2026 |
| Energiskatt på egen el | Ingen | Ingen under 500 kW toppeffekt, räknat på alla anläggningar sammanlagt |
| Moms på anläggningen | Ingår i priset | Avdrag kan bli möjligt vid separat fakturering efter mätning, inget när elen ingår i avgiften |
| Skatt på såld el | Skattefri upp till schablonen | Skattefri för tillfälligt överskott i äkta förening, skattepliktig för el till medlemmar |
I vår artikel om skatt på solel går vi igenom villaägarens regler.
Gemensamhetsel och mätning per lägenhet
Med gemensamhetsel kan solelen också ersätta lägenheternas el. Det som använder el i huset behöver då enligt Energimyndigheten försörjas från föreningens elabonnemang, till exempel via ett gemensamhetsabonnemang, för att föreningen ska kunna styra elanvändningen mot produktionen. Föreningen köper då all el på ett abonnemang och solelen används i hela huset. Varje lägenhet mäts med en undermätare och debiteras efter sin förbrukning.
Elledningar inom en byggnad kräver ingen nätkoncession, enligt Energimarknadsinspektionen. Föreningen får överföra el till andra i byggnaden när det finns beaktansvärda skäl, vilket förutsätter att föreningen också använder el för egen räkning, till exempel i tvättstuga och trapphus. Reglerna gäller inom en byggnad. Har föreningen flera hus med egna anslutningar gäller andra regler, så fråga Energimarknadsinspektionen eller elnätsföretaget. Boverkets regler om individuell mätning och debitering gäller däremot värme och tappvarmvatten i vissa flerbostadshus, inte el, så de styr inte valet.
Med gemensamhetsel har lägenheterna inte längre egna elabonnemang, så beslutet berör alla medlemmar. I vår artikel om elavtal med solceller förklarar vi vad som skiljer avtalen.
Solel till fastighetselen eller gemensamhetsel
Bara fastighetselen
- Vad solelen ersätter
- Hissar, tvättstuga, trapphusbelysning och ventilation
- Lägenheternas elabonnemang
- Varje lägenhet har kvar sitt eget
- Moms på anläggningen
- Som för andra hus med privatbostäder, avdrag kan finnas för en lokaldel
- Inkomstskatt i en äkta förening
- Tillfälligt överskott till elhandlaren är skattefritt upp till egen förbrukning
- Energiskatt
- Ingen under 500 kW, räknat på anläggningarna sammanlagt
- Beslut
- Enligt stadgarna, på stämman vid väsentliga förändringar av huset
Gemensamhetsel med mätning per lägenhet
- Vad solelen ersätter
- Fastighetselen och lägenheternas el
- Lägenheternas elabonnemang
- Inga egna, föreningen köper all el och debiterar efter undermätare
- Moms på anläggningen
- Avdrag för delen som hör till elförsäljningen, kräver momsregistrering
- Inkomstskatt i en äkta förening
- Elen till medlemmarna och samma andel av överskottet beskattas
- Energiskatt
- Ingen under 500 kW, räknat på anläggningarna sammanlagt
- Beslut
- Enligt stadgarna, och beslutet berör alla medlemmars elabonnemang
Källa: Skatteverket, Energimyndigheten och Energimarknadsinspektionen, hämtade 2026-11-03
Från styrelse till stämma
Beslutet om solceller i en bostadsrättsförening följer bostadsrättslagen och stadgarna. Innebär solcellerna en väsentlig förändring av föreningens hus ska stämman besluta, om inte stadgarna säger något annat. Energimyndigheten skriver att ni ska ta beslutet enligt de stadgar som styr föreningen vid större ekonomiska investeringar. Styrelsen bedömer sedan om åtgärden är en stämmofråga eller en styrelsefråga. Är ni osäkra, ta frågan till stämman.
Som stöd har Energimyndigheten mallar för förstudie, förfrågan och avtal som även bostadsrättsföreningar kan använda. Energimyndighetens beställargrupp BeBo har också en beslutsguide för flerbostadshus.
För bygglovet gäller andra regler än för en villa. Sedan 1 juli 2026 krävs enligt Boverket inget bygglov för en solenergianläggning på högst 11 kW på andra byggnader än en- och tvåbostadshus inom detaljplan. En större anläggning på ett tak som vetter mot allmän plats kräver däremot lov. Det gör även en liten anläggning om huset eller området är särskilt värdefullt eller skyddat i detaljplanen. I vår artikel om bygglov för solceller förklarar vi reglerna. I artikeln om anslutning till elnätet går vi igenom föranmälan och färdiganmälan.
Så går beslutet om solceller till i föreningen
-
Steg 1
Läs stadgarna
Beslutet ska tas enligt de stadgar som styr föreningen vid större ekonomiska investeringar.
-
Steg 2
Avgör vem som beslutar
Styrelsen bedömer om solcellerna är en stämmofråga eller en styrelsefråga. Väsentliga förändringar av huset beslutas på stämman, om inte stadgarna säger annat.
-
Steg 3
Ta in offerter
Ta in offerter från minst tre leverantörer och jämför priset per installerad kilowatt.
-
Steg 4
Kontrollera bygglovet
Stäm av med kommunen innan föreningen skriver avtal. Lov kan krävas för större anläggningar och i värdefulla eller skyddade miljöer.
-
Steg 5
Klargör anmälningarna
Se till att det står i offerten vem som sköter föranmälan och färdiganmälan till elnätsföretaget.
Källa: Riksdagen (bostadsrättslagen), Energimyndigheten (Solelportalen) och Boverket, hämtade 2026-11-03
Batteri och laddstolpar i föreningen
Sedan 2026 får en medlem på egen bekostnad begära att föreningen installerar en laddningspunkt vid sin parkeringsplats. Beslutet om laddningspunkten tar styrelsen. Ett batteri till solcellerna kan höja egenanvändningen när huset har överskott på dagen och förbrukning på kvällen. Hur stort batteri solceller behöver beror på kvällsförbrukningen. Hur stort batteri solceller behöver beror på kvällsförbrukningen. Energilager större än 20 kWh omfattas av särskilda byggregler från Boverket.
Så får föreningen offerter
Genom Nordsolen anger ni att huset är en bostadsrättsförening och beskriver huset, taket och elanvändningen. Upp till tre installatörer som vi granskat hör sedan av sig med var sin kostnadsfri offert. Föreningen väljer själv vilken den går vidare med. Äger föreningen även lokaler kan du läsa om solceller till företag. Äger föreningen även lokaler kan du läsa om solceller till företag. Be om fabrikat och modell, en produktionsberäkning och garantier. Här kan ni jämföra offerter på solceller eller se vad solceller kostar per kW.
Vanliga frågor
Det föreningen kan få är lättnader i skatten. Egen solel under 500 kW är fri från energiskatt och i vissa fall kan föreningen dra av momsen på anläggningen. Bidrag finns inte, eftersom Klimatklivet inte ger stöd till solceller. Grönt avdrag gäller bara den som själv äger eller innehar bostaden.
Stämman beslutar om solcellerna innebär en väsentlig förändring av föreningens hus, om inte stadgarna säger annat. Om solceller på taket är en sådan förändring bedömer styrelsen utifrån stadgarna, enligt Energimyndigheten. Säger stadgarna inget om sådana beslut gäller bostadsrättslagens huvudregel att stämman beslutar.
Sedan 1 juli 2026 krävs inget bygglov för en solenergianläggning på högst 11 kW på andra byggnader än en- och tvåbostadshus inom detaljplan. En större anläggning på ett tak som vetter mot allmän plats kräver lov. Lov krävs även för små anläggningar om huset eller området är särskilt värdefullt eller skyddat i detaljplanen. Stäm av med kommunen innan föreningen skriver avtal.
Föreningen kan fördela solelen till lägenheterna via ett gemensamhetsabonnemang med undermätare och debitering efter faktisk förbrukning. Överföringen inom byggnaden kräver ingen nätkoncession när det finns beaktansvärda skäl och föreningen också använder el för egen räkning. Elförsäljningen till medlemmarna blir då skattepliktig, liksom samma andel av överskottet som säljs till elhandlaren, med avdrag för motsvarande del av kostnaderna. Momsavdrag på anläggningen kan bli möjligt när föreningen är momsregistrerad.
En medlem får inget avdrag för föreningens anläggning, eftersom avdraget förutsätter att den som begär det själv betalat installationen och innehar bostaden. Avdrag kan däremot ges för något medlemmen själv betalar i eller i nära anslutning till lägenheten, som en laddpunkt vid sin parkeringsplats.
Källor
- Skatteverket, Rättslig vägledning, Grön teknik, installation, om vem som har rätt till skattereduktionen, kraven på bostaden och installation i nära anslutning till en bostadsrättslägenhet, hämtad 2026-11-03
- Skatteverket, Rättslig vägledning, Mikroproduktion av förnybar el, om slopandet 1 januari 2026 för fysiska och juridiska personer, hämtad 2026-11-03
- Skatteverket, Mikroproduktion av förnybar el, näringsfastighet, om momsregler för bostadsrättsföreningar, separat fakturering, avdrag för lokaldelen och momsregistrering över 120 000 kronor, hämtad 2026-11-03
- Skatteverket, Deklarera åt en bostadsrättsförening, om försäljning av solcellsel i en äkta förening, beskattning av samma andel av elen till elhandelsföretaget, avdrag för kostnader, uttagsbeskattning och skattereduktionen till och med 2025, hämtad 2026-11-03
- Skatteverket, ställningstagande Inkomstbeskattning av privatbostadsföretags försäljning av solcellsel, 2024-05-28, hämtad 2026-11-03
- Skatteverket, Skatt på el, om undantaget från skatteplikt under 500 kW toppeffekt för sol och att sammanhängande produktionsenheter räknas som en anläggning, hämtad 2026-11-03
- Naturvårdsverket, Förutsättningar för stöd från Klimatklivet, om att solceller inte kan få stöd, hämtad 2026-11-03
- Energimyndigheten, Solelportalen, Bättre ekonomi med rätt anläggningsstorlek, Välj en anläggning som passar dina behov, Stöd vid investering, Anslutning till elnätet, Så undersöker du taket, Hjälp vid jämförelse och Mallar för inköp för kommersiell aktör, om lågt elbehov dagtid, gemensamhetsabonnemang, beslut i bostadsrättsförening, nätnytta, ballast, minst tre offerter och mallar, hämtade 2026-11-03
- Riksdagen, Bostadsrättslag (1991:614), 9 kap. 15 § och 7 kap. 9 a §, om stämmobeslut vid väsentliga förändringar och styrelsebeslut när en medlem begär en laddningspunkt vid sin parkeringsplats, hämtad 2026-11-03
- Energimarknadsinspektionen, Undantagen i IKN-förordningen och Överföring av el för någon annans räkning på interna nät, om överföring av el inom en byggnad och att ledningar mellan byggnader följer andra regler, hämtade 2026-11-03
- Boverket, IMD, om att kraven gäller värme och tappvarmvatten, hämtad 2026-11-03
- Boverket, PBL kunskapsbanken, Bygglov för fasadändring, om 11 kW-undantaget på andra byggnader och när lov ändå krävs enligt 9 kap. 37 § plan- och bygglagen, hämtad 2026-11-03
- Elsäkerhetsverket, Planera ditt batterilager, om Boverkets regler för energilager över 20 kWh, hämtad 2026-11-03
Nyfiken på vad ditt tak kan ge?
Jämför offerter från granskade installatörer, kostnadsfritt och utan förpliktelser.
- Författare
-
Filip Sölvenäs Skriver om ekonomi, avdrag och regler, och om hur du jämför offerter och installatörer.
- Faktagranskad av
-
Johannes Johansson Skriver om teknik och anläggning: paneler, växelriktare, batterier och tak.
- Publicerad
- November 9, 2026
- Uppdaterad
- November 10, 2026
- Kategori
- Företag och lantbruk